O imposto do pecado nas empresas começa a ser cobrado em fevereiro de 2027, trazendo novas alíquotas que afetam diretamente setores produtivos e comerciais, como o de bebidas e tabaco. A Organização para a Cooperação e Desenvolvimento Econômico (OCDE) reúne 38 países, e todos mantêm impostos seletivos sobre tabaco e bebidas alcoólicas, mostrando que o Brasil segue uma tendência internacional já consolidada entre nações ricas.
Essa mudança mexe diretamente com o fluxo de caixa, a formação de preço e a margem de lucro do seu negócio. Se o seu produto entra na mira do tributo, a adaptação precisa ser planejada com antecedência para evitar surpresas na hora de emitir a nota fiscal e repassar os custos ao mercado consumidor.
Empresas de todos os portes sofrem o impacto dessa reestruturação, seja no Simples Nacional, no Lucro Presumido ou no Lucro Real, enquanto o MEI também deve acompanhar as regras específicas do setor em que atua para não perder a competitividade.
O que é o imposto seletivo
O imposto seletivo é um tributo criado para desestimular o consumo de produtos nocivos à saúde e ao meio ambiente, com incidência direta sobre mercadorias específicas.
Todos os 38 países da OCDE mantêm impostos seletivos sobre tabaco e bebidas alcoólicas. Além disso, o relatório da OCDE aponta que os combustíveis também entram comumente nos impostos seletivos, enquanto a Organização Mundial da Saúde (OMS) indicou em relatório de 2025 que países como Reino Unido, México, Portugal e França taxam bebidas açucaradas.
O peso dessa cobrança varia conforme a categoria do produto, exigindo atenção redobrada de quem produz, importa ou revende essas mercadorias. A reforma tributária altera profundamente a dinâmica financeira de vários setores produtivos e exige revisão constante das margens.
Quais setores e mercadorias sofrem a incidência direta
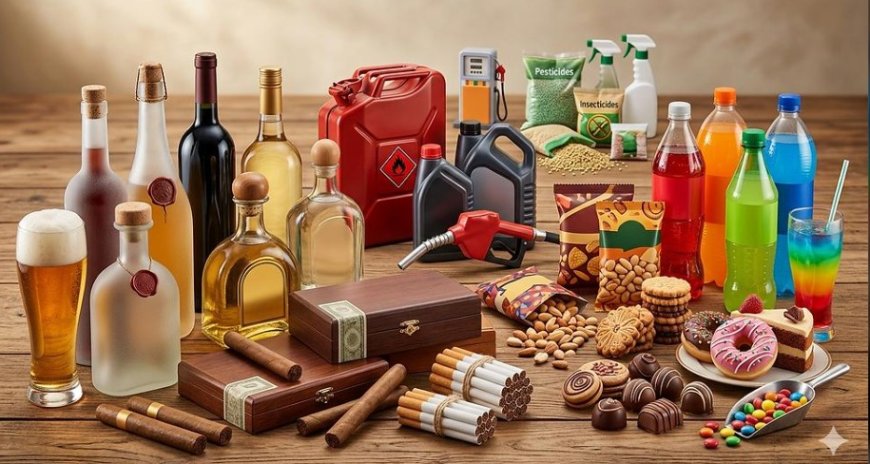
As empresas produtoras e comerciais dos setores de bebidas, tabaco, combustíveis, mineração e veículos são as principais afetadas pelo imposto seletivo, que chega com alíquotas bem definidas. As alíquotas definidas para bebidas açucaradas ficam em 2,6%, e para cervejas de malte em 4,2%.
Para o segmento de vinhos, espumantes, proseccos e champanhe, a alíquota é de 8%. Já os vermutes contam com alíquota de 12% e os vinhos da madeira, do porto e de xerez chegam a 16%, mesma porcentagem aplicada às bebidas alcoólicas prontas para consumo, como drinks enlatados com teor acima de 8%.
Subindo na tabela, o rum e a cachaça foram taxados em 20%, enquanto uísque, vodca, gim e tequila ficam em 24%. O cigarro lidera com uma alíquota drástica de 66,7% somada a R$ 3,50, evidenciando o foco em desestimular o consumo de tabaco.
Como ficam os veículos e os critérios de sustentabilidade
No setor automotivo, veículos, aeronaves e embarcações recebem alíquotas com base em critérios de sustentabilidade e eficiência energética, penalizando modelos mais poluentes. A regra busca alinhar a frota nacional a padrões ambientais mais rígidos.
Por outro lado, existem exceções importantes para garantir direitos essenciais. Veículos adquiridos por pessoas com deficiência, com transtorno do espectro autista ou por motoristas profissionais de táxi possuem alíquota zero, conforme regras da medida.
Essa diferenciação exige que as montadoras e concessionárias ajustem seus sistemas fiscais para aplicar corretamente a isenção, evitando litígios com o Fisco e perda de vendas para esse público específico.
Os impactos econômicos que justificam a cobrança
O governo justifica a carga tributária pesada com base nos custos sociais gerados pelo consumo desses produtos. Um estudo da Fiocruz apontou que o consumo de álcool gerou custos de R$ 18,8 bilhões em 2019, sendo R$ 1,1 bilhão em gastos federais diretos no SUS e R$ 17,7 bilhões em perda de produtividade.
No caso do tabaco, o Ministério da Saúde estima que doenças do tabagismo geram custos indiretos de R$ 86,3 bilhões e impacto econômico total de R$ 153,5 bilhões por ano, equivalente a 1,6% do PIB. Esses números contrastam fortemente com a arrecadação federal de R$ 8 bilhões com cigarros.
Além disso, o tratamento de doenças associadas a bebidas ultraprocessadas custa quase R$ 3 bilhões por ano ao SUS, o que fundamenta a inclusão de refrigerantes e similares na lista de taxação.
Como a carga tributária se reestrutura na prática para o negócio
A entrada em vigor do imposto seletivo obriga o empresário a recalcular o preço de venda para manter a saúde financeira da operação. O planejamento tributário deixa de ser opcional e passa a ser a ferramenta principal para entender se o imposto pode ser compensado ou se vai esmagar a margem de lucro.
Empresas que atuam no Lucro Presumido, por exemplo, precisam avaliar se a margem real está abaixo da presumida, pois o imposto incide independentemente do lucro líquido obtido no mês. A revisão do regime tributário precisa acontecer conforme o negócio muda, e não apenas no momento da abertura da empresa.
O uso da lei a favor, dentro da legalidade, garante que a companhia não pague mais tributos do que o necessário, separando o planejamento legítimo de qualquer prática de sonegação.
Como avaliar o impacto do imposto seletivo na formação de preço do seu produto
Avalie o impacto do imposto seletivo na formação de preço do seu produto revisando planilhas de custos e conversando com fornecedores para antecipar reajustes.
Mapeie todos os produtos do seu catálogo que entram na lista de incidência do imposto seletivo.
Calcule o novo custo unitário considerando as alíquotas específicas de cada mercadoria, como 4,2% para cervejas ou 24% para destilados.
Simule diferentes cenários de repasse de preço ao consumidor final para entender a elasticidade da demanda.
Consulte o histórico de margem de lucro da empresa para verificar se o negócio absorve parte do tributo ou se repassa integralmente.
Ajuste os softwares de emissão de nota fiscal para garantir o cálculo correto das novas obrigações a partir de fevereiro de 2027.
Perguntas frequentes sobre o imposto seletivo
Quando o imposto seletivo começa a ser cobrado?
O imposto seletivo, conhecido como imposto do pecado, começa a ser cobrado em fevereiro de 2027 para os setores afetados.
Quais bebidas pagam a maior alíquota?
Uísque, vodca, gim e tequila ficam com a maior alíquota entre as bebidas, fixada em 24%, seguidos por rum e cachaça em 20%.
Existe isenção do imposto para veículos?
Sim, veículos adquiridos por pessoas com deficiência, com transtorno do espectro autista ou por motoristas profissionais de táxi possuem alíquota zero.