Sim, esta mudança mexe diretamente com o seu negócio, seja você dono de uma empresa de pequeno ou grande porte. A reforma tributaria mexe no cálculo do seu imposto, na forma como você emite a nota fiscal e no dinheiro que sobra no seu caixa todo final de mês. Empresas enquadradas no MEI, no Simples Nacional, no Lucro Presumido e no Lucro Real vão sentir o peso dessa transição na rotina operacional.
A promessa oficial era de calmaria, mas a realidade bate forte na porta de quem produz e vende no Brasil. A Emenda Constitucional 132/2023 consolidou as mudanças que prometiam zerar a confusão fiscal do país, mas a conta final pode vir salgada para a sua margem de lucro. O governo desenhou um novo cenário para unificar tributos, mas o resultado prático exige atenção redobrada do empresário para não ver o caixa sumir.
O que é reforma tributaria
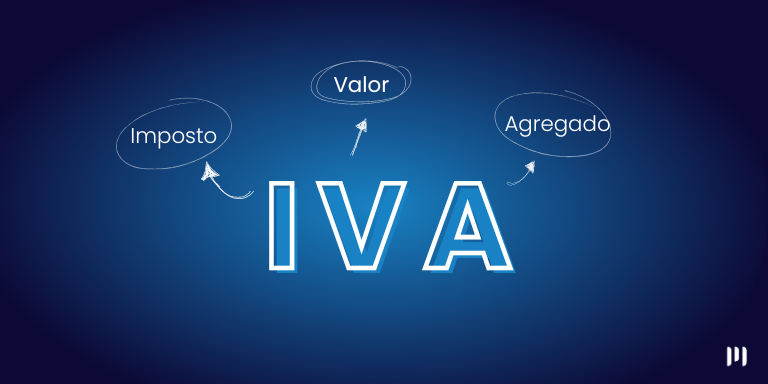
É a mudança na cobrança de impostos no Brasil que unifica tributos federais, estaduais e municipais em um modelo de Imposto sobre Valor Agregado.
A promessa inicial envolvia simplificação e neutralidade arrecadatória para dar fôlego ao mercado interno. O governo vendeu a ideia de que a unificação de tributos baseia-se no Imposto sobre Valor Agregado (IVA) para acabar com a guerra fiscal entre os estados. Só que a prática de unificar taxas costuma carregar o peso de novas exigências operacionais que pegam o empresário desprevenido no dia a dia.
O objetivo declarado era redistribuir a carga tributária, eliminar a burocracia e desonerar a produção nacional. Na teoria, o empresário ganharia tempo livre que hoje gasta tentando entender leis confusas e prazos divergentes de prefeituras e governos estaduais. Na prática, porém, a transição para o novo modelo gera dúvidas imensas sobre como manter os preços competitivos sem tomar prejuízo na venda.
Como a Emenda Constitucional 132/2023 mexe com o seu caixa?
A Emenda Constitucional 132/2023 consolidou a Reforma Tributária brasileira e mudou as regras do jogo para quem tem CNPJ ativo. O texto oficial veio para alterar profundamente a arquitetura fiscal do país, trazendo novas obrigações que exigem adaptação rápida dos softwares de gestão e dos departamentos contábeis. Quem esperava apenas um ajuste simples de alíquotas se deparou com uma reformulação completa na forma de tributar o consumo.
O grande ponto de atenção é que o novo formato mexe diretamente na formação de preço dos seus produtos e serviços. Se você vende para outras empresas no modelo tradicional, por exemplo, o seu cliente pode exigir créditos tributários que o seu formato atual talvez não entregue com facilidade. Isso pressiona o empresário a revisar tabelas de preços e renegociar contratos antes que a concorrência faça o mesmo.
Por que a promessa de neutralidade arrecadatória preocupa tanto?
A ideia de neutralidade arrecadatória significava, em tese, que o governo não iria arrecadar mais do que já arrecada com o modelo antigo. O problema é que a máquina pública raramente abre mão de receita sem criar novas formas de compensação ao longo do caminho. Quando se fala em unificar impostos para simplificar a vida de quem empreende, o receio histórico é o surgimento de uma alíquota efetiva muito maior que a anterior.
Empresas no Lucro Presumido e no Lucro Real sentem esse temor de perto porque qualquer variação na alíquota do novo IVA pesa milhões no balanço anual. Quem opera com margens apertadas não tem gordura para queimar enquanto o governo ajusta os ponteiros da nova arrecadação. A promessa de desoneração da folha e da produção precisa se pagar na ponta do lápis, caso contrário o imposto extra sai direto do seu lucro líquido.
Como o modelo de Imposto sobre Valor Agregado altera a sua nota fiscal?
O modelo de unificação de tributos baseia-se no Imposto sobre Valor Agregado (IVA) e transforma a mecânica da emissão de documentos fiscais. Cada etapa da cadeia produtiva passa a calcular e destacar o imposto de forma transparente, permitindo o aproveitamento de créditos em teoria. No entanto, o erro na emissão de uma única linha da nota fiscal pode travar o crédito do seu cliente e azedar a relação comercial.
Para o Simples Nacional, essa dinâmica cria um labirinto delicado de pontas que não se encaixam sozinhas. Se o comprador da sua mercadoria precisa do crédito integral do IVA e o seu regime simplificado não repassa isso da mesma forma, você perde competitividade no mercado B2B. O empresário precisa entender exatamente onde pisa para não perder espaço para concorrentes maiores que já adaptaram o ERP.
Quais os riscos reais para a margem de lucro das empresas?
O objetivo declarado era redistribuir a carga tributária, eliminar a burocracia e desonerar a produção, mas o caminho até lá é cheio de armadilhas. Setores inteiros que pagavam menos no sistema antigo podem ver a alíquota disparar com a chegada das novas regras do IVA dual. Manter o negócio rentável exige simulações constantes e revisão trimestral do regime tributário para fugir de surpresas desagradáveis.
O empresário brasileiro já carrega um custo operacional pesado só para manter as portas abertas e as guias pagas em dia. Adicionar mais uma camada de complexidade técnica sem um planejamento financeiro firme é o caminho mais rápido para a insolvência. É hora de olhar para dentro da operação, auditar os custos e entender o peso real de cada imposto no preço final do que você entrega.
Como calcular o impacto do IVA na margem
Para calcular o impacto real do novo IVA na sua margem de lucro, você precisa refazer o DRE da empresa considerando as novas alíquotas projetadas para o seu setor.
Mapeie todos os custos diretos e indiretos de cada produto ou serviço vendido no seu CNPJ.
Simule a nova carga tributária aplicando o percentual estimado do IVA sobre o seu faturamento bruto.
Compare o valor do imposto antigo com o imposto projetado no novo modelo unificado.
Ajuste o preço de venda caso a sua margem líquida fique abaixo do ponto de equilíbrio do negócio.
Perguntas frequentes sobre a reforma tributaria
O Simples Nacional vai deixar de existir com o novo IVA?
Não, o regime continua existindo, mas as empresas precisarão avaliar o modelo híbrido e a forma de repasse de créditos para não perder clientes no mercado.
O novo imposto vai aumentar o preço final para o consumidor?
Depende do setor. Setores com alta carga anterior podem ter alívio, mas serviços e operações complexas tendem a enfrentar pressão de alta nos preços.
Quando as novas regras começam a valer de verdade para o meu CNPJ?
A transição ocorre de forma gradual ao longo dos próximos anos, com testes a partir de 2026 e implementação total prevista para a próxima década.